Uma proposta em análise na Câmara dos Deputados pretende dar tratamento penal específico à fraude praticada durante o processamento da folha de pagamento. O texto alcança a inclusão indevida de descontos que reduzam o valor a ser recebido pelo trabalhador.
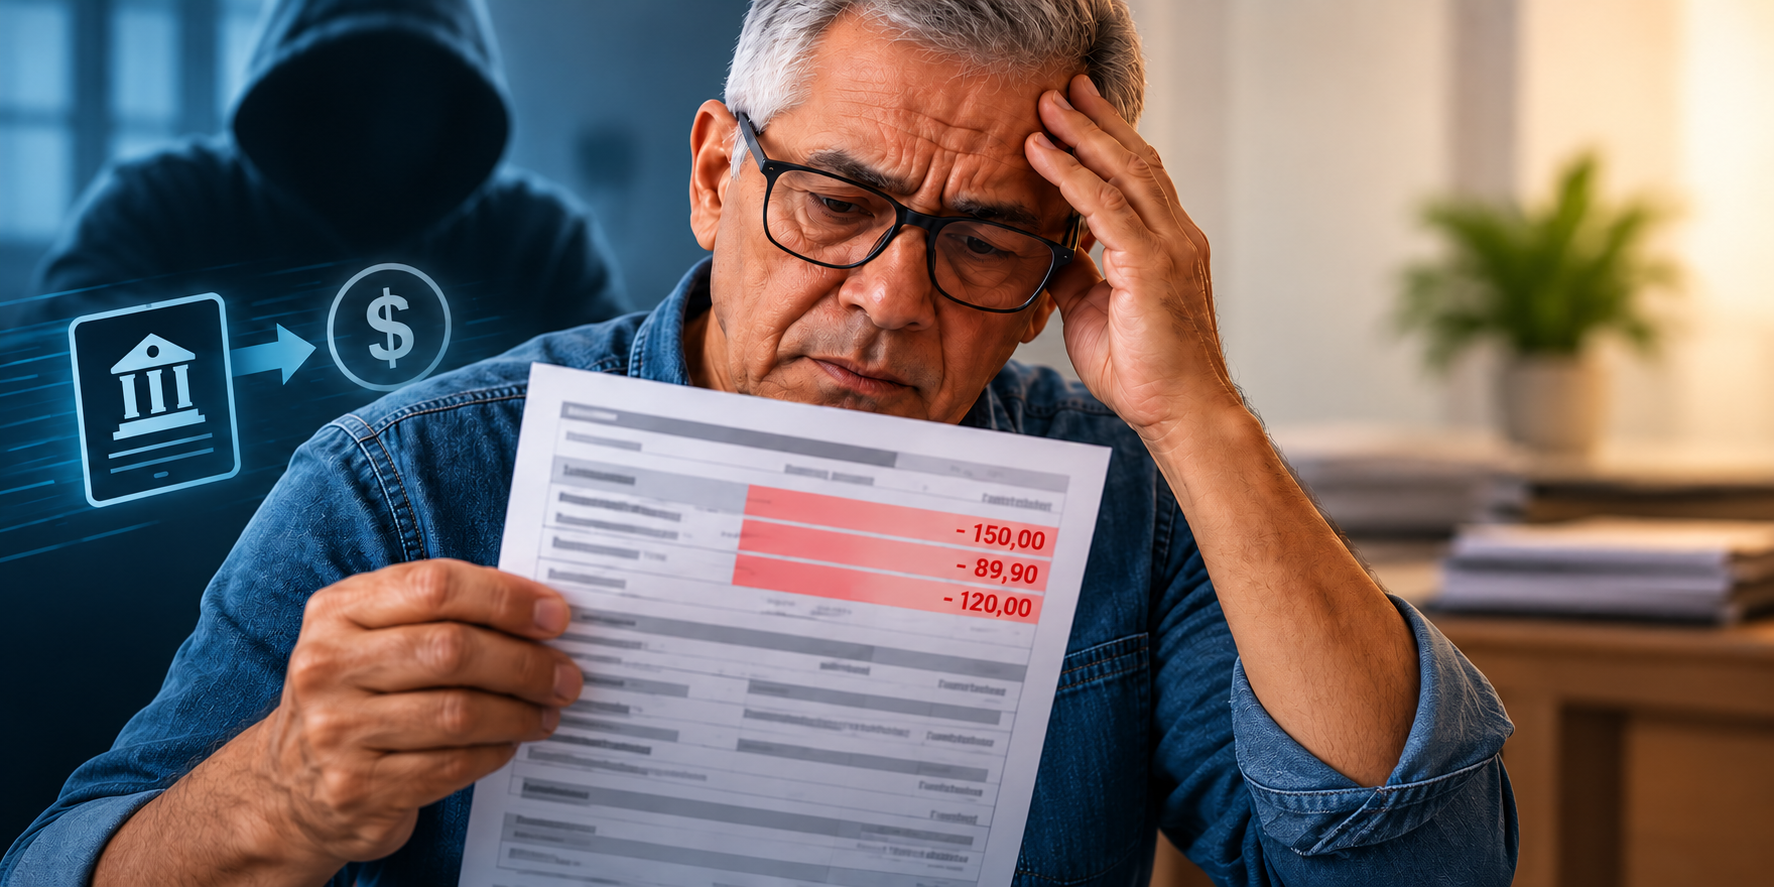
A medida parte de uma situação que ocorre antes do depósito do salário: a alteração dos registros usados para calcular a remuneração. Nessa etapa, um lançamento sem autorização pode fazer com que o contracheque apresente valor inferior ao devido.
O projeto busca diferenciar esse tipo de conduta de outras ocorrências relacionadas ao pagamento. A proposta concentra-se na fraude cometida dentro da folha, especialmente quando um desconto é criado ou inserido sem consentimento do trabalhador.
O ponto central da proposta
O eixo do texto é a forma como o desconto aparece no processamento salarial. O trabalhador não teria apenas o valor recebido reduzido; a alteração ocorreria na própria composição da folha, com a criação de um registro que modifica o cálculo final.
De acordo com a proposta, a autorização do trabalhador é um elemento essencial para a validade do abatimento. A ausência desse consentimento, quando associada à manipulação fraudulenta do processamento da folha, é o que fundamenta a previsão de uma resposta penal específica.
O projeto, portanto, não trata de qualquer divergência em contracheque. O foco está na conduta deliberada de quem interfere nos registros de pagamento para produzir um desconto que não deveria existir ou que não foi autorizado.
Fraude ocorre antes do pagamento
A discussão desloca a atenção para uma fase anterior à chegada do salário à conta. O valor recebido pelo empregado é resultado de informações registradas e processadas previamente. É nesse intervalo que a proposta identifica a possibilidade de fraude alcançada pelo texto.
Quando um lançamento irregular é incluído na folha, o desconto passa a integrar o cálculo do pagamento. O documento entregue ao trabalhador pode então apresentar a redução como se fosse uma operação regular, embora não exista autorização para o abatimento.
Para o projeto, a manipulação do registro tem relevância própria porque interfere diretamente na remuneração. A proposta considera a origem do desconto e a forma como ele foi inserido no sistema de pagamento para definir o tratamento da conduta.
Autorização do trabalhador
A anuência do empregado aparece como referência para separar um desconto legítimo de um lançamento fraudulento. O texto vincula a regularidade do abatimento à existência de autorização, evitando que a simples presença do desconto no contracheque seja suficiente para demonstrar sua validade.
Essa distinção é importante porque o processamento da folha reúne diferentes informações sobre a remuneração. O projeto concentra-se na hipótese em que alguém inclui ou altera um registro sem que o trabalhador tenha autorizado a redução correspondente.
A proposta também leva em conta que o desconto pode ser percebido apenas quando o contracheque é conferido ou quando o salário depositado apresenta valor menor. A fraude, nesse caso, estaria relacionada ao lançamento que produziu a diferença, e não somente ao resultado final do pagamento.
Previsão de punição específica
O texto em tramitação prevê uma resposta penal própria para a fraude cometida no processamento da folha. A intenção é estabelecer referência específica para a conduta de inserir desconto indevido e reduzir o valor devido ao trabalhador.
Com isso, a proposta procura tratar de maneira direta uma situação em que a manipulação do cálculo salarial funciona como instrumento para diminuir a remuneração. O enquadramento previsto no projeto considera a criação artificial do abatimento e a falta de autorização.
A análise da Câmara ainda está relacionada ao conteúdo da proposta e ao caminho legislativo que ela deverá seguir. Como ocorre com textos em tramitação, a redação pode ser discutida e eventualmente modificada durante a avaliação pelas instâncias responsáveis.
O que o texto pretende alcançar
A medida busca dar maior precisão à responsabilização de quem interfere fraudulentamente na folha de pagamento. Em vez de considerar apenas que o trabalhador recebeu menos, o projeto volta-se à operação que gerou a redução: o lançamento de um desconto não autorizado no sistema de processamento salarial.
Essa formulação coloca o contracheque no centro da apuração. O documento registra os componentes da remuneração e os abatimentos aplicados. Quando um desconto é inserido de maneira fraudulenta, ele pode alterar o valor líquido sem que o empregado tenha concordado com a operação.
O projeto trata essa sequência como uma conduta que merece previsão própria. A fraude estaria caracterizada pela combinação entre a intervenção no processamento, a criação ou inclusão do desconto e o efeito de diminuir a quantia destinada ao trabalhador.
Diferença entre desconto e fraude
A existência de um desconto, por si só, não é o objeto da proposta. O texto trata dos casos em que o abatimento não tem autorização e é produzido por meio de uma alteração fraudulenta na folha.
Essa diferença permite separar lançamentos regulares de registros criados artificialmente. Um desconto autorizado integra normalmente o cálculo salarial. Já a situação analisada pelo projeto envolve a inclusão indevida de uma informação capaz de reduzir o pagamento.
O enfoque também distingue a fraude de um simples erro de processamento. A proposta se refere à conduta fraudulenta, ou seja, à interferência intencional nos registros da folha para produzir um resultado financeiro desfavorável ao trabalhador.
Tramitação na Câmara
A proposta está em tramitação na Câmara dos Deputados e será submetida à análise legislativa prevista para projetos dessa natureza. O conteúdo poderá ser examinado pelas comissões responsáveis, conforme a distribuição definida no processo legislativo.
A avaliação parlamentar deverá considerar a redação do texto, a definição da conduta e os efeitos da eventual mudança na legislação penal. O projeto ainda depende do avanço de sua tramitação para que qualquer alteração tenha validade.
Até a conclusão do processo legislativo, a previsão apresentada no texto não representa uma regra vigente. A proposta expressa uma iniciativa em análise na Câmara para criar tratamento específico à fraude praticada na folha de pagamento.
Impacto sobre o valor recebido
O efeito descrito no projeto aparece no valor final do salário. Ao inserir um desconto não autorizado, a fraude modifica a diferença entre a remuneração registrada e a quantia efetivamente recebida pelo trabalhador.
Por esse motivo, a discussão não se limita à existência de um registro incorreto. O lançamento interfere no pagamento e pode fazer com que o empregado receba menos do que receberia sem o abatimento. A proposta relaciona essa redução à necessidade de uma previsão penal específica.
O texto, dessa forma, concentra-se na proteção do valor devido durante a etapa em que a remuneração é calculada. A intenção é alcançar a fraude antes que o salário seja depositado, quando a alteração ainda está no processamento da folha.
Próximas etapas
O projeto continuará sujeito à tramitação na Câmara dos Deputados. A análise poderá envolver o conteúdo da tipificação proposta, a exigência de autorização do trabalhador e os elementos necessários para caracterizar a fraude.
Também deverão ser observados os procedimentos legislativos aplicáveis ao texto. Somente após a aprovação nas etapas previstas e a conclusão do processo legislativo a proposta poderá produzir efeitos como norma, caso seja convertida em lei.
Enquanto isso, o projeto representa uma iniciativa para tratar especificamente da manipulação fraudulenta de descontos no processamento da folha. O ponto central é a alteração do contracheque sem anuência do trabalhador e a consequente redução do valor recebido.
Fonte: Agência Câmara de Notícias.