O trabalho realizado em feiras livres pode passar a ser considerado uma atividade profissional apta a receber benefício na compra de veículos utilitários. É o que prevê um projeto em análise na Câmara dos Deputados, que propõe isentar do Imposto sobre Produtos Industrializados (IPI) a aquisição de veículo destinado ao uso por feirantes.
A medida ainda não está em vigor. Para produzir efeitos, a proposta precisa seguir o processo legislativo no Congresso Nacional, ser aprovada nas etapas previstas e passar pelas demais fases de análise e eventual sanção. Até que isso ocorra, as regras atuais de cobrança do IPI permanecem aplicáveis.
O que prevê a proposta
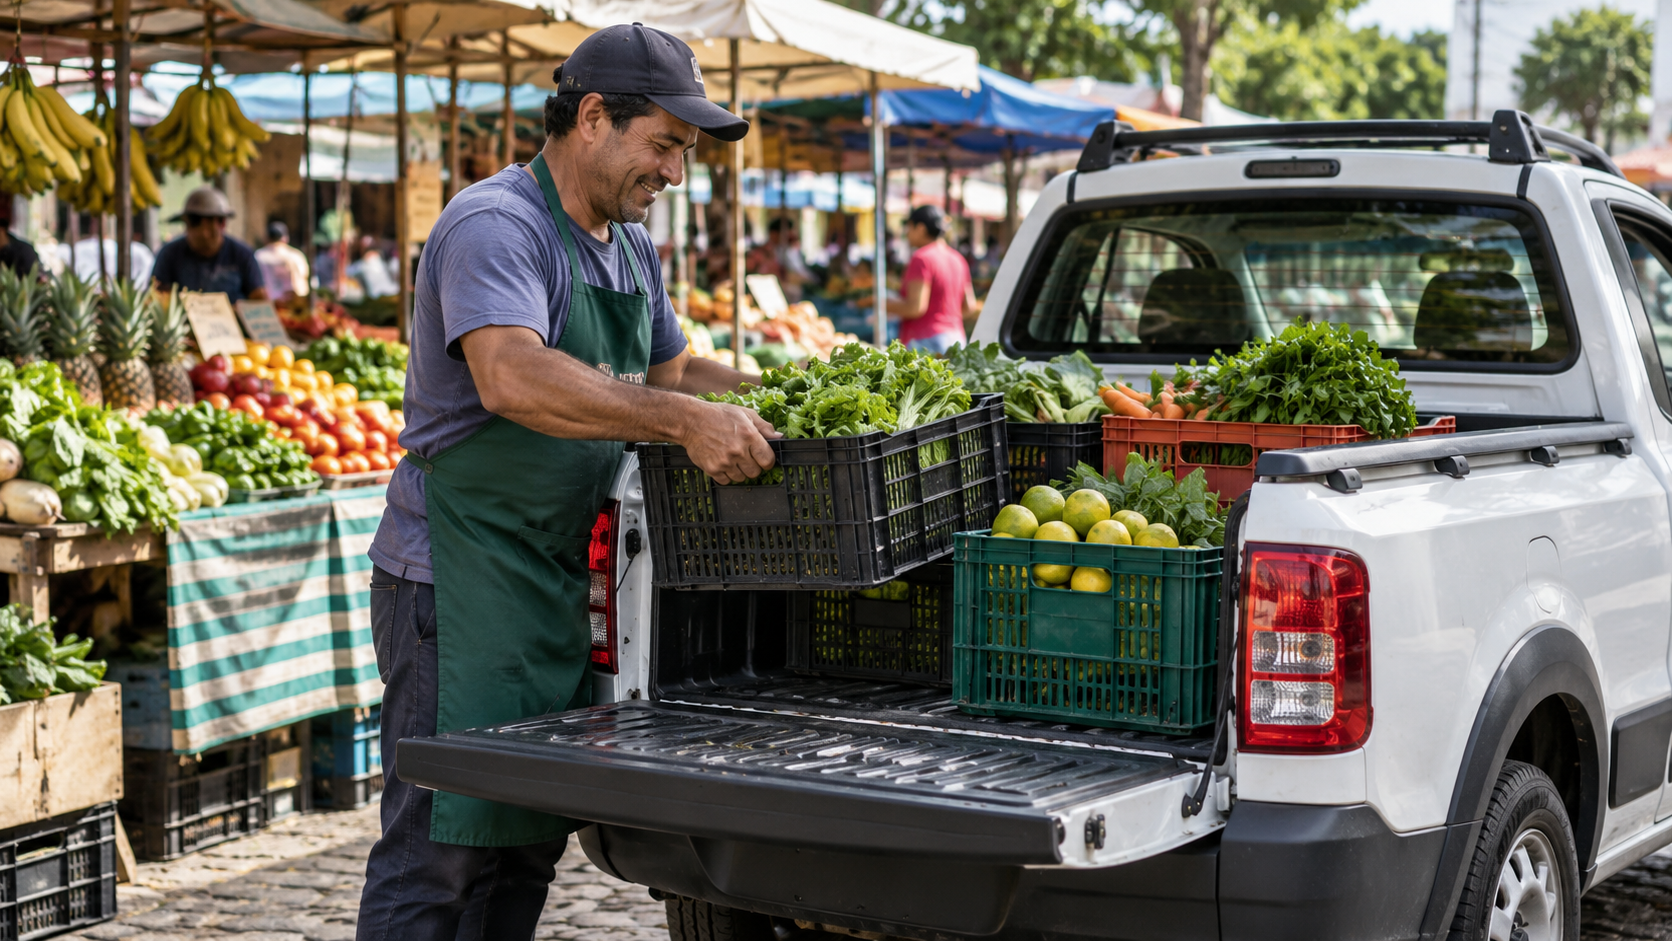
O texto apresentado na Câmara estabelece uma hipótese específica de isenção do IPI relacionada à atividade de feirante. O foco é o veículo utilitário empregado na rotina profissional, especialmente no deslocamento e no transporte das mercadorias utilizadas nas feiras.
Na prática descrita pela proposta, o automóvel deixaria de ser tratado apenas como um bem de uso geral e passaria a ser considerado também um instrumento necessário ao exercício da atividade. A possibilidade de benefício, portanto, está vinculada à finalidade profissional da compra.
A proposta não representa uma mudança imediata na legislação tributária. Trata-se de uma iniciativa ainda submetida à tramitação parlamentar, cuja aplicação dependerá da aprovação do texto e da definição das regras necessárias para sua execução.
Relação entre transporte e atividade profissional
O transporte de produtos ocupa posição central na justificativa da medida. O feirante precisa levar as mercadorias até o local de venda e, em muitos casos, também fazer o deslocamento de equipamentos e materiais necessários à montagem e ao funcionamento da banca.
É essa rotina que o projeto procura relacionar ao tratamento tributário diferenciado. O benefício proposto não é apresentado como uma redução geral para qualquer comprador de veículo, mas como uma possibilidade voltada à aquisição feita para o exercício da atividade de feirante.
O enquadramento dependeria da comprovação das condições previstas na legislação caso o projeto seja aprovado. A matéria em análise trata da criação da hipótese de isenção, mas a aplicação prática do benefício dependerá do texto final e das exigências que eventualmente forem estabelecidas.
Como funcionaria a isenção do IPI
O IPI é um tributo federal incidente sobre produtos industrializados, entre eles os veículos. A cobrança integra o preço final de automóveis e utilitários, embora a alíquota e a forma de incidência possam variar conforme o produto e a legislação vigente.
Ao prever a isenção para determinada aquisição, o projeto busca retirar o imposto da operação que atender aos critérios definidos. A medida, se aprovada, poderia reduzir o custo tributário da compra do veículo pelo feirante, mas não significaria necessariamente a eliminação de todas as despesas envolvidas na aquisição.
O projeto trata especificamente do IPI. Outros custos, tributos, taxas, encargos, financiamento, seguro, manutenção e despesas de circulação não são automaticamente abrangidos por uma eventual isenção desse imposto. A extensão do benefício dependerá do texto aprovado e das regras aplicáveis.
Quem poderá ser alcançado
A proposta é direcionada a feirantes que utilizem o veículo no desenvolvimento de sua atividade. O ponto de referência é o uso profissional do utilitário, e não apenas a condição de possuir ou comprar um veículo desse tipo.
O alcance exato da medida dependerá da redação final da proposta e dos critérios de comprovação que forem adotados durante a tramitação. Também será necessário observar as condições previstas na legislação caso o texto avance e seja transformado em norma.
Por isso, a apresentação do projeto não autoriza, neste momento, a compra de veículos com IPI dispensado. A eventual vantagem fiscal somente poderá ser solicitada se a proposta for aprovada e entrar em vigor segundo as regras estabelecidas.
Proposta ainda depende do Congresso
Como ocorre com outras mudanças na legislação tributária, o texto precisa passar pelas etapas de análise previstas no processo legislativo. A tramitação pode envolver exame em comissões, discussão e votação, além das demais fases necessárias para a conclusão da matéria.
O conteúdo também pode ser alterado durante a análise parlamentar. A versão atualmente apresentada pode receber mudanças antes de uma eventual aprovação definitiva, inclusive em relação ao público alcançado, às condições de uso do veículo e aos procedimentos para reconhecimento do direito à isenção.
Enquanto não houver aprovação e entrada em vigor de uma nova regra, continuam valendo as normas atuais do IPI. A proposta, portanto, abre uma discussão sobre o tratamento tributário de veículos utilizados por feirantes, mas não modifica por si só o regime existente.
Impacto esperado sobre a compra de utilitários
O objetivo da medida é considerar as características específicas da atividade de feirante na definição das hipóteses de isenção do imposto. O veículo utilitário é apresentado como parte da estrutura de trabalho, por ser usado para transportar os produtos até as feiras e apoiar a operação de venda.
Se aprovada, a isenção poderá alterar o custo tributário da aquisição para os trabalhadores que se enquadrarem nos critérios da nova regra. O efeito concreto, porém, dependerá do modelo comprado, do preço do veículo, das demais despesas da operação e das condições previstas na legislação.
A proposta não estabelece, por si só, uma política geral de renovação de veículos nem determina a concessão de financiamento. Seu objeto é a criação de uma hipótese de isenção do IPI para a compra de veículo utilitário associado ao trabalho desenvolvido por feirantes.
Medida ainda não produz efeitos
A discussão sobre a isenção ocorre no âmbito legislativo e não altera imediatamente a situação dos trabalhadores que atuam em feiras. Feirantes interessados no benefício precisam aguardar o andamento do projeto e verificar, caso a matéria avance, quais serão os requisitos definidos na norma final.
Também não é possível afirmar, antes da conclusão da tramitação, quais veículos poderão ser incluídos, quais documentos serão exigidos ou como será feita a comprovação do uso profissional. Esses pontos dependerão do texto aprovado e da regulamentação aplicável.
O projeto, portanto, coloca em debate a possibilidade de reconhecer o transporte de mercadorias como parte essencial da atividade de feirante para fins de IPI. A decisão sobre a criação ou não do benefício ainda cabe ao processo legislativo no Congresso Nacional.
Fonte: Agência Câmara de Notícias.