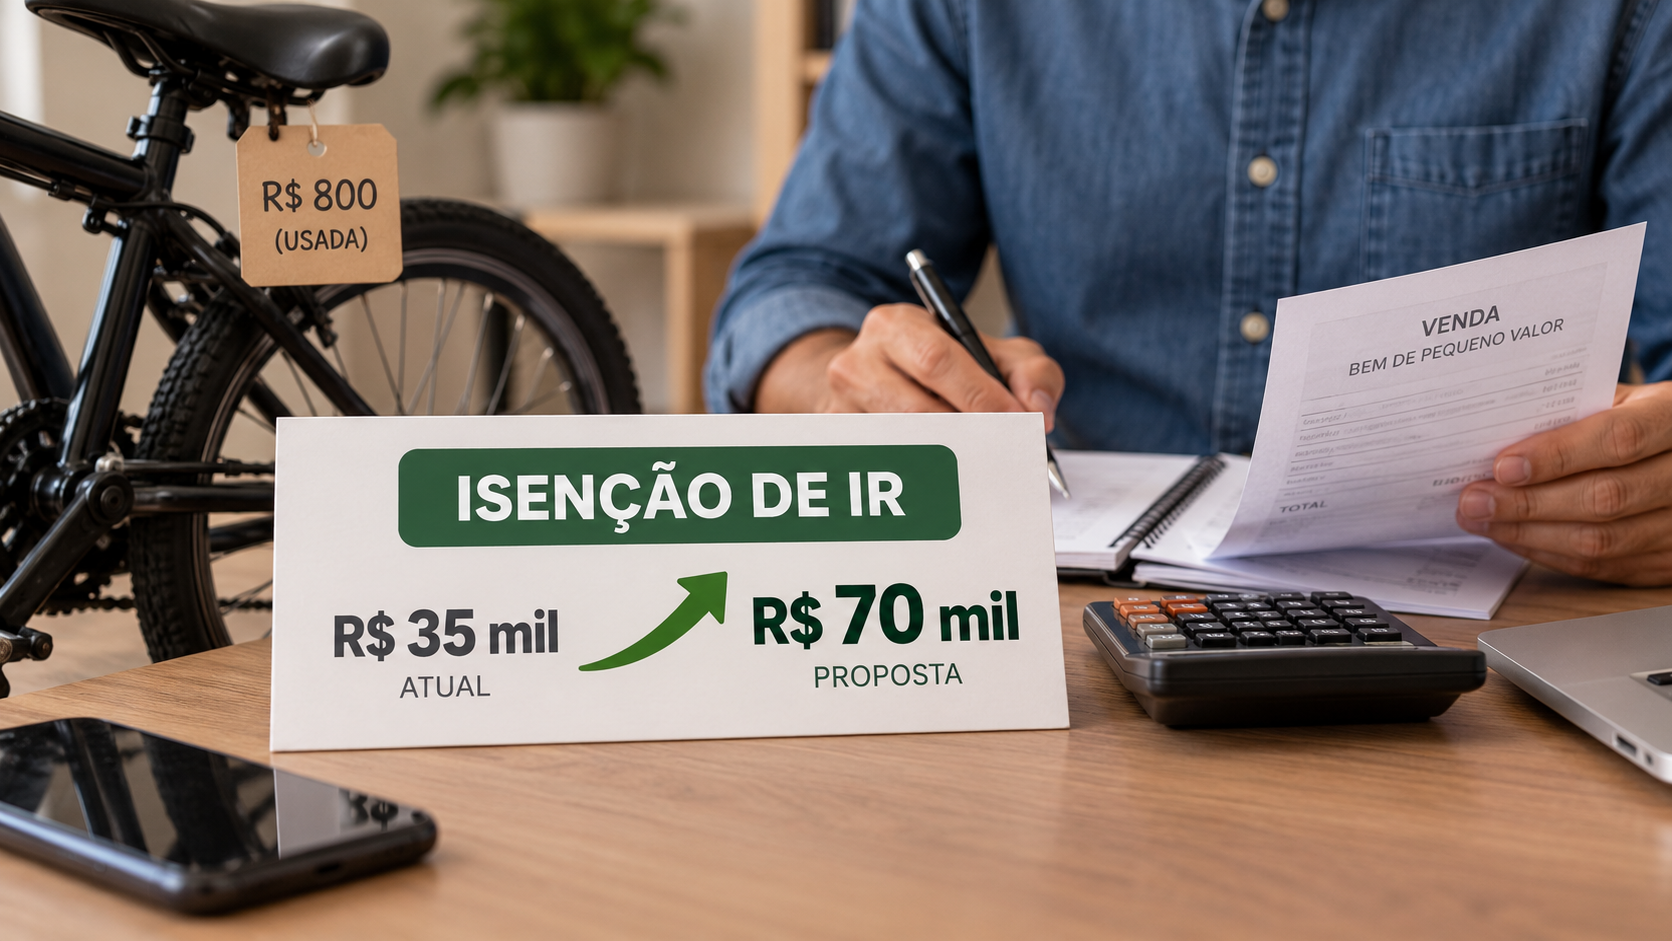
Um projeto em análise na Câmara dos Deputados prevê elevar de R$ 35 mil para R$ 70 mil o limite mensal de vendas de bens e direitos que pode ser considerado de pequeno valor para fins de isenção do Imposto de Renda. A proposta altera a referência usada na apuração do ganho de capital, mas ainda não modifica a regra em vigor.
Enquanto o texto não for aprovado e transformado em lei, continua valendo o limite de R$ 35 mil. O valor é considerado para o total das alienações realizadas no mês, e não necessariamente para cada operação isolada.
O que muda com a proposta
A medida em discussão pretende dobrar a faixa atualmente utilizada para definir quais vendas de bens e direitos podem ficar fora da cobrança do Imposto de Renda sobre ganho de capital. Com a mudança, operações que somassem até R$ 70 mil no mesmo mês poderiam se enquadrar no limite de pequeno valor.
O ganho de capital corresponde à diferença positiva entre o valor pelo qual um bem ou direito foi vendido e o custo informado pelo contribuinte. Em determinadas situações, essa diferença pode estar sujeita à tributação. A regra de isenção para vendas de pequeno valor funciona como uma das exceções previstas na legislação.
O projeto não elimina a necessidade de observar as demais regras do Imposto de Renda. A eventual ampliação do teto apenas mudaria o valor de referência para o enquadramento das vendas de menor porte.
Como funciona o limite atual
Hoje, a isenção alcança as vendas de bens e direitos cujo valor total, no mês, não ultrapasse R$ 35 mil, conforme a regra considerada pelo projeto. O limite é utilizado para avaliar o conjunto das operações realizadas naquele período.
Isso significa que o contribuinte precisa considerar a soma das vendas feitas no mês para verificar se a condição de pequeno valor foi atendida. A análise não se limita ao preço de uma única venda quando há mais de uma alienação no mesmo período.
Se a proposta avançar, a referência mensal passará a ser de R$ 70 mil. Até que isso ocorra, porém, a elevação prevista no projeto não pode ser aplicada nas declarações nem usada para afastar a incidência do imposto.
Relação com o ganho de capital
O debate envolve a forma como o Imposto de Renda trata o ganho obtido com a venda de bens. Quando o valor recebido supera o custo de aquisição informado, pode haver ganho de capital a ser apurado, de acordo com as normas tributárias aplicáveis.
A regra de pequeno valor estabelece uma faixa em que determinadas alienações ficam dispensadas da cobrança. O projeto em análise não muda o conceito de ganho de capital nem cria uma nova modalidade de venda. A alteração central está no teto monetário que define o alcance da isenção.
Na prática, a aprovação do texto ampliaria o conjunto de operações que poderiam ser enquadradas nessa faixa. Vendas que hoje ultrapassam R$ 35 mil, mas não excedem R$ 70 mil no mês, passariam a ser analisadas sob o novo limite, caso a proposta se torne lei.
Regra ainda não foi alterada
A tramitação do projeto não produz efeito imediato para os contribuintes. O limite de R$ 70 mil somente poderá ser utilizado se a proposta for aprovada nas etapas legislativas necessárias e entrar em vigor conforme as regras aplicáveis.
Até lá, permanece a referência de R$ 35 mil para a análise das vendas de pequeno valor. Por isso, a existência do projeto não autoriza a adoção antecipada do novo teto nem altera as obrigações relacionadas ao Imposto de Renda.
A diferença entre a regra atual e a proposta é, portanto, o valor considerado para o enquadramento. O critério mensal continua no centro do texto: o projeto prevê a atualização do limite, mas preserva a lógica de observar as alienações realizadas ao longo de cada mês.
Impacto previsto no enquadramento das vendas
Se aprovada, a mudança poderá alcançar contribuintes que realizam vendas ocasionais de bens e direitos dentro da nova faixa. O efeito esperado da alteração é ampliar o número de operações que poderiam ser classificadas como de pequeno valor para fins de isenção.
O texto, no entanto, não representa uma autorização geral para deixar de informar qualquer venda ao Fisco. A aplicação das regras do Imposto de Renda depende do enquadramento da operação e das demais exigências previstas na legislação. O limite proposto deve ser analisado em conjunto com essas normas.
Também é necessário distinguir a tramitação legislativa da vigência de uma regra tributária. Enquanto o projeto estiver sob análise, o parâmetro oficial continua sendo o previsto na legislação atual. Uma eventual mudança só terá efeitos depois da conclusão do processo legislativo e da entrada em vigor da nova norma.
Próximos passos
O projeto segue em análise na Câmara dos Deputados. Durante a tramitação, o texto pode ser discutido e eventualmente sofrer alterações antes de uma decisão definitiva.
Por enquanto, o ponto objetivo da proposta é a elevação do limite mensal de R$ 35 mil para R$ 70 mil nas vendas de bens e direitos enquadradas como de pequeno valor. A mudança pretendida afeta a referência usada na isenção do ganho de capital, mas não está valendo.
Assim, para as operações realizadas sob a legislação atual, o contribuinte deve continuar observando o teto de R$ 35 mil. A adoção do limite de R$ 70 mil dependerá da aprovação do projeto e das condições estabelecidas para sua vigência.
Fonte: Agência Câmara de Notícias.