Um projeto em tramitação na Câmara dos Deputados prevê uma mudança no tratamento dado, no Imposto de Renda, às despesas com a educação de pessoas autistas. A proposta permite que os valores pagos com esse tipo de gasto sejam deduzidos integralmente na declaração anual.
O texto cria uma regra específica para essas despesas. Na prática, a dedução deixaria de seguir o limite aplicado de forma geral aos gastos educacionais e passaria a considerar o valor efetivamente desembolsado, desde que a despesa fosse comprovada pelo contribuinte.
A medida alcança famílias que arcam com custos educacionais relacionados a pessoas autistas e depende da aprovação do Congresso Nacional para entrar em vigor.
Como funciona a mudança prevista
Atualmente, as despesas com educação são informadas na declaração do Imposto de Renda dentro das regras gerais de dedução. O projeto altera esse tratamento ao estabelecer que os gastos educacionais de pessoas autistas tenham uma forma própria de apuração.
O ponto central da proposta é a possibilidade de dedução integral. Isso significa que o contribuinte poderia lançar no Imposto de Renda o total comprovadamente pago com a educação da pessoa autista, sem limitar o abatimento ao teto previsto para as demais despesas educacionais.
A mudança não corresponde a uma autorização automática para qualquer tipo de gasto. O projeto trata de despesas relacionadas à educação e mantém a necessidade de comprovação dos valores informados na declaração.
Tratamento separado na declaração
Segundo a proposta, a despesa educacional de pessoas autistas passaria a ser considerada de maneira separada em relação aos demais gastos com instrução. O objetivo do texto é impedir que esses valores sejam submetidos ao mesmo limite usado para outras despesas declaradas pelo contribuinte.
Com isso, a declaração poderia distinguir os pagamentos feitos para a educação de pessoas autistas das demais despesas escolares da família. O cálculo seria feito a partir do valor efetivamente pago e documentado, conforme a regra prevista no projeto.
A medida modifica apenas o tratamento tributário da despesa na declaração. O texto não representa, por si só, uma mudança imediata nas regras do Imposto de Renda, pois ainda precisa avançar no processo legislativo.
Quem poderá ser alcançado
O projeto é voltado às pessoas que declaram no Imposto de Renda despesas relacionadas à educação de pessoas autistas. A abrangência prática da regra dependerá da redação aprovada ao final da tramitação e das normas necessárias para sua aplicação.
Enquanto a proposta não for aprovada, continuam valendo as regras vigentes para a declaração de despesas educacionais. Por isso, os contribuintes devem observar os procedimentos e limites estabelecidos pela legislação aplicável no momento da entrega da declaração.
O texto em análise não elimina a necessidade de guardar documentos que comprovem os pagamentos. Recibos, comprovantes e demais registros relacionados às despesas podem ser exigidos em caso de verificação pela administração tributária.
Por que a proposta altera o cálculo
A justificativa da mudança está na diferença entre o custo da educação de pessoas autistas e o limite que pode ser considerado atualmente na declaração do Imposto de Renda. Ao prever a dedução integral, o projeto procura fazer com que o abatimento corresponda ao valor pago pela família.
A proposta também reconhece, no âmbito da declaração anual, que despesas educacionais associadas ao autismo podem receber tratamento distinto. O texto não estabelece uma dedução genérica para todas as despesas relacionadas ao autismo, mas trata especificamente dos gastos com educação.
O alcance da medida, portanto, está vinculado à natureza da despesa. Pagamentos que não estiverem relacionados à educação ou que não puderem ser comprovados não se enquadrariam automaticamente na regra prevista pelo projeto.
Tramitação ainda precisa ser concluída
A proposta está em análise na Câmara dos Deputados. Para produzir efeitos, o projeto ainda precisa cumprir as etapas previstas no processo legislativo e ser aprovado conforme as regras do Congresso Nacional.
Também será necessário observar o texto que eventualmente for aprovado, caso haja alterações durante a tramitação. A versão final poderá definir a forma de comprovação das despesas, o modo de preenchimento da declaração e o momento a partir do qual a nova regra poderá ser aplicada.
Até a conclusão desse processo, a proposta não muda o procedimento usado pelos contribuintes. A possibilidade de deduzir integralmente os gastos educacionais de pessoas autistas só poderá ser utilizada se a alteração legislativa for aprovada e entrar em vigor.
O que muda para o contribuinte, se o texto for aprovado
Se a proposta avançar sem mudanças relevantes, a principal alteração será a separação entre as despesas educacionais de pessoas autistas e os demais gastos com educação. O contribuinte poderá informar os valores pagos nessa categoria para que sejam considerados integralmente no cálculo do Imposto de Renda.
A dedução não seria calculada apenas com base no limite geral aplicável às despesas escolares. O parâmetro passaria a ser o total efetivamente desembolsado e comprovado, dentro das condições estabelecidas pela futura lei.
Até que haja uma decisão definitiva do Congresso, no entanto, não há autorização para antecipar esse tratamento na declaração. A orientação é seguir a legislação vigente e acompanhar a tramitação do projeto pelos canais oficiais da Câmara dos Deputados.
Fonte: Agência Câmara de Notícias.
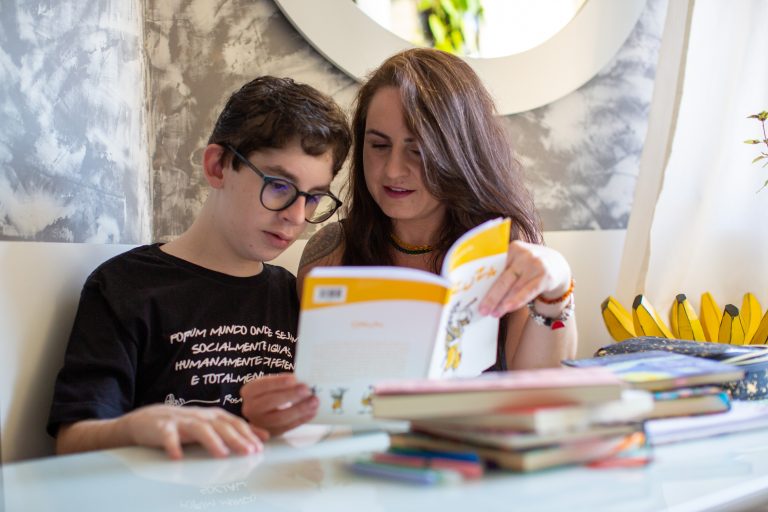
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.